Precios de Transferencia en Guatemala

Precios de Transferencia en Guatemala

Guía Completa para Multinacionales y Grupos Empresariales

En el actual panorama fiscal internacional, los Precios de Transferencia han pasado de ser un aspecto técnico a convertirse en un elemento estratégico clave para las empresas con operaciones multinacionales. Para directores financieros, gerentes fiscales, contadores corporativos, auditores, asesores tributarios y empresarios, comprender y gestionar adecuadamente esta materia en Guatemala es esencial, no solo para el cumplimiento normativo, sino también para la mitigación de riesgos fiscales y la preservación del valor corporativo.

A nivel global, el plan de acción BEPS (Base Erosion and Profit Shifting) impulsado por la OCDE ha marcado un antes y un después en las reglas del juego tributario. Este marco busca combatir la erosión de bases imponibles y el traslado artificial de utilidades hacia jurisdicciones de baja o nula tributación. Su impacto en América Central, incluyendo Guatemala, ha sido significativo: los países de la región han comenzado a reforzar sus legislaciones internas para alinearse con estos estándares internacionales, aumentando la vigilancia sobre las transacciones entre partes relacionadas.

En este contexto, Guatemala ha fortalecido su regulación en materia de precios de transferencia, exigiendo a las empresas demostrar que las operaciones con sus vinculadas se realizan a valores de mercado. Para los grupos empresariales multinacionales, esto representa un doble reto: cumplir con marcos normativos cada vez más exigentes y, al mismo tiempo, gestionar estructuras operativas y comerciales cada vez más complejas y diversas.

La problemática central radica en que muchas empresas enfrentan dificultades para recopilar, documentar y sustentar la información exigida por la SAT, especialmente aquellas con operaciones diversificadas en varios países y sectores. A esto se suma la necesidad de integrar criterios contables, fiscales y legales bajo un enfoque coherente y alineado con las expectativas tanto locales como internacionales.

Esta guía ha sido diseñada para ofrecer una visión integral y práctica de los Precios de Transferencia en Guatemala, orientada a quienes lideran la toma de decisiones financieras, fiscales y estratégicas dentro de sus organizaciones. Nuestro objetivo es brindar claridad, herramientas y orientación para afrontar de manera efectiva esta compleja pero crítica dimensión del cumplimiento tributario moderno.

El Panorama Actual de los Precios de Transferencia en Guatemala 

Marco legal aplicable en Guatemala

En Guatemala, la normativa fiscal sobre precios de transferencia está regulada principalmente por:

  • Código Tributario (Decreto 6-91 del Congreso de la República): Establece los principios generales del sistema tributario guatemalteco y otorga a la SAT facultades para verificar que las operaciones entre partes relacionadas se realicen conforme al principio de libre concurrencia.
  • Ley del Impuesto Sobre la Renta (Decreto 10-2012): Es la legislación específica que incorpora formalmente el régimen de precios de transferencia. En su Título V, Capítulo VI, se establece la obligación de que las operaciones entre partes relacionadas reflejen condiciones de mercado.
  • Acuerdo Gubernativo 213-2013 (Reglamento de la Ley del ISR): Detalla los métodos aceptados para la determinación de precios de transferencia y las obligaciones formales, como el estudio técnico o análisis de comparabilidad. 

La normativa fiscal guatemalteca se fundamenta en el principio de plena competencia («arm ‘s length») y adopta cinco métodos de valoración similares a los establecidos por la OCDE.

Facultades fiscalizadoras de la SAT

La SAT cuenta con amplias facultades para revisar y ajustar los precios de transferencia utilizados por los contribuyentes. Entre ellas destacan:

  • Requerimiento de documentación comprobatoria, incluyendo el Estudio de Precios de Transferencia, informes financieros y contratos entre partes relacionadas.
  • Revisión y ajustes fiscales en la determinación de la renta imponible si se concluye que los precios no se ajustan a valores de mercado.
  • Fiscalización retroactiva, con base en los plazos de prescripción del Código Tributario.
  • Aplicación de sanciones por omisión, resistencia a la auditoría o presentación de información incompleta o incorrecta.

Esto hace indispensable que los contribuyentes multinacionales estén preparados no solo para cumplir con las obligaciones formales, sino también para sustentar la razonabilidad económica de sus políticas de precios de transferencia ante una eventual fiscalización.

Comparativa regional e internacional

Si bien Guatemala ha avanzado en la incorporación de normas alineadas con el marco BEPS de la OCDE, aún presenta diferencias respecto a países como México, Colombia o incluso Costa Rica, que han adoptado políticas más robustas, incluyendo la presentación obligatoria del Reporte Maestro y Reporte País por País (CbC Report).

En Centroamérica, países como Honduras y El Salvador también han incorporado regulaciones similares, aunque con distintos grados de aplicación y fiscalización. Guatemala, por su parte, ha optado por un enfoque más progresivo, con énfasis en la documentación local y la validación de operaciones mediante estudios técnicos específicos.

Evolución de las Estructuras Corporativas: Del Beneficio a la Fiscalización 

La evolución de las estructuras corporativas multinacionales ha estado marcada por la búsqueda legítima de eficiencia operativa, financiera y fiscal. Sin embargo, en los últimos años, esa misma flexibilidad organizativa ha despertado un creciente escrutinio por parte de las administraciones tributarias, incluyendo la SAT en Guatemala. Esta sección examina cómo pasamos de un entorno de planificación tributária estratégica a un nuevo escenario de fiscalización intensiva y exigencias de transparencia tributaria global.

Historia de la diversificación corporativa y sus motivaciones legítimas

Durante décadas, los grupos empresariales internacionales han recurrido a estructuras corporativas complejas como parte de su estrategia de expansión y sostenibilidad. Entre las motivaciones legítimas de esta diversificación destacan:

  • Acceso a nuevos mercados y reducción de riesgos operativos;
  • Optimización financiera y administrativa, a través de centros de servicios compartidos o financiamiento intragrupo;
  • Gestión de la propiedad intelectual y cadenas de valor globales;
  • Adaptación regulatoria y fiscal en múltiples jurisdicciones. 

Estas decisiones, tomadas en el marco de una lógica empresarial válida, muchas veces con el acompañamiento de asesores especializados, se tradujeron en estructuras con múltiples entidades vinculadas en diferentes países, incluyendo paraísos fiscales o regímenes preferenciales.

Transición hacia un entorno de mayor escrutinio fiscal

El cambio radical se produce con la implementación del Plan de Acción BEPS (Base Erosion and Profit Shifting) por parte de la OCDE, que puso en evidencia cómo algunas de estas estructuras podían utilizarse también para erosionar bases imponibles o trasladar utilidades de forma artificial. A partir de allí, el discurso internacional cambió: de tolerar la planificación tributaria agresiva, se pasó a exigir transparencia, sustancia económica y coherencia global.

Guatemala, en línea con esta tendencia, ha fortalecido sus capacidades internas de fiscalización a través de la SAT, enfocándose especialmente en las operaciones entre partes relacionadas, los acuerdos intragrupo y la documentación de precios de transferencia. Esta transición se refleja en auditorías más técnicas, solicitudes detalladas de información, y un enfoque más riguroso para detectar estructuras con escasa o nula sustancia económica.

Ejemplos prácticos: estructuras tradicionales vs. actuales expectativas regulatorias

Ejemplo tradicional: Una empresa guatemalteca establecía una sociedad en una jurisdicción de baja tributación para centralizar la propiedad intelectual del grupo. Esta entidad cobraba regalías a otras empresas vinculadas del grupo, reduciendo la carga tributaria en Guatemala. Si bien esta práctica podía tener sustento contractual, hoy es vista con escepticismo si no se demuestra una sustancia real (personal, infraestructura, funciones).

Expectativa actual: Las autoridades fiscales ahora esperan que la empresa titular de la propiedad intelectual no solo exista legalmente, sino que también desarrolle funciones clave, asuma riesgos significativos y tenga personal especializado. La SAT, al igual que muchas administraciones tributarias, exige evidencias claras de que el beneficio atribuible a esa entidad responde a una operación económica genuina y no a una estrategia de evasión encubierta.

El Desafío de la Carga Probatoria para Empresas Multinacionales 

Uno de los aspectos más sensibles —y frecuentemente subestimados— dentro del régimen de precios de transferencia en Guatemala es la carga probatoria que recae sobre las empresas. Es decir, no basta realizar operaciones entre partes relacionadas de forma legítima; hay que demostrar ante la SAT que esas operaciones se realizaron conforme al principio de libre concurrencia, y esto requiere una documentación técnica, robusta y bien sustentada.

Obligaciones documentales específicas en Guatemala

La legislación guatemalteca, principalmente a través del Decreto 10-2012 (Ley del ISR) y su reglamento, establece que los contribuyentes que realicen operaciones con partes relacionadas deben elaborar y mantener un Estudio de Precios de Transferencia, el cual debe estar disponible al momento en que lo requiera la SAT, especialmente durante un proceso de auditoría.

A diferencia de algunas jurisdicciones que exigen la entrega automática de documentación, en Guatemala no se presenta de forma periódica, pero su ausencia o deficiencia en el momento oportuno puede resultar en ajustes fiscales significativos y sanciones.

Detalles sobre la información requerida: funciones, activos y riesgos

La SAT no solo evalúa precios o márgenes: evalúa cómo se generan esos precios, y para eso exige un análisis detallado de tres componentes clave:

  • Funciones: qué actividades realiza cada entidad relacionada dentro del grupo. Por ejemplo, desarrollo de producto, distribución, servicios administrativos, manufactura, etc.
  • Activos utilizados: tangibles e intangibles. Incluye desde maquinaria, instalaciones y tecnología hasta propiedad intelectual.
  • Riesgos asumidos: quién asume el riesgo comercial, de mercado, financiero o de crédito en cada operación. 

Este enfoque funcional implica que el análisis debe ser específico, alineado con la realidad operativa de la empresa y consistente con la documentación financiera, contable y legal del grupo.

Consejos prácticos para preparar documentación sólida que cumpla con los criterios de la SAT

Preparar una defensa efectiva ante una posible fiscalización comienza con la prevención y la organización. Aquí algunos consejos prácticos para fortalecer la carga probatoria:

  1. Elabora tu estudio técnico anualmente, aunque la SAT no lo solicite. Esto asegura coherencia y reduce el riesgo en caso de auditoría posterior.
  2. Alinea tu estudio con los estados financieros y la contabilidad interna. Inconsistencias entre lo reportado en libros y lo declarado en el análisis funcional son alertas para la SAT.
  3. Documenta los contratos intragrupo, detalla las funciones y riesgos acordados, y asegúrate de que estos reflejen la realidad operativa.
  4. Incluye comparables locales o regionales cuando sea posible. Aunque Guatemala permite el uso de datos internacionales, los comparables más cercanos al mercado local tienden a ser más defendibles.
  5. Actualiza los análisis funcionales si hay cambios importantes en la estructura corporativa, el modelo de negocio o los roles dentro del grupo.

Estrategias para la Autoauditoría y Reestructuración Corporativa 

En el contexto actual de fiscalización más rigurosa y regulaciones internacionales más estrictas, las empresas multinacionales en Guatemala ya no pueden operar bajo estructuras heredadas sin antes evaluarlas a fondo. Una autoauditoría funcional y fiscal no solo permite anticipar riesgos, sino que también abre la puerta a procesos de reestructuración empresarial más eficientes y sostenibles.

Metodología para evaluar la funcionalidad real de cada entidad

Una autoauditoría efectiva comienza con una pregunta clave: ¿la estructura actual refleja realmente las funciones, riesgos y activos que tiene cada entidad dentro del grupo? Para responder, se recomienda aplicar una metodología estructurada en tres pasos:

  1. Mapeo estructural del grupo:
    Identificar todas las entidades del grupo, sus relaciones de propiedad, actividades, ubicación y nivel de operación real. Es clave entender cómo fluye el valor dentro del grupo.
  2. Análisis funcional individual y comparativo:
    Determinar qué funciones desempeña cada entidad (producción, distribución, servicios, financiamiento, etc.), qué activos utiliza (físicos e intangibles), y qué riesgos asume (de mercado, financieros, operativos). Este análisis debe estar alineado con el principio de plena competencia y documentado formalmente.
  3. Detección de entidades “pasivas” o desalineadas:
    Si una entidad factura servicios o cobra regalías, pero no tiene empleados, instalaciones ni funciones operativas reales, puede ser considerada de alto riesgo en una revisión de precios de transferencia. Estas son candidatas prioritarias para revisión o reestructuración. 

Opciones legales de reestructuración en Guatemala

Una vez detectadas inconsistencias o ineficiencias, las empresas pueden optar por diferentes figuras legales de reorganización contempladas en la legislación guatemalteca. Algunas de las más comunes son:

  • Fusiones: Integración de dos o más sociedades en una sola. Puede ser por absorción (una subsiste) o por creación de una nueva.
  • Escisiones: División de una sociedad en dos o más, transfiriendo parte de su patrimonio. Útil para separar líneas de negocio o activos específicos.
  • Liquidaciones: Disolución ordenada de sociedades que ya no tienen funcionalidad real ni aportan valor económico. 

Estas figuras están reguladas por el Código de Comercio y requieren procesos formales ante el Registro Mercantil, publicación en el Diario Oficial, y cumplimiento con obligaciones ante la SAT.

Consideraciones fiscales y contables durante procesos de reorganización

Las reorganizaciones no solo implican trámites legales: tienen consecuencias fiscales y contables directas que deben ser gestionadas cuidadosamente:

    • Implicaciones en el ISR: Las fusiones y escisiones deben ser informadas adecuadamente a la SAT. Si no se planifican bien, podrían generar ganancias de capital o ajustes fiscales por activos trasladados.
    • IVA y retenciones: Transferencias de activos entre entidades pueden generar efectos impositivos indirectos.
    • Tratamiento contable de activos y pasivos: Es importante asegurar la correcta valuación de los elementos transferidos y su reflejo fiel en los estados financieros.
    • Actualización de estudios de precios de transferencia: Cualquier cambio en la estructura funcional del grupo debe ir acompañado de una nueva documentación que respalde las nuevas condiciones de mercado entre partes relacionadas.

Adaptación a las Nuevas Reglas del Juego 

El entorno fiscal internacional ha cambiado drásticamente. Lo que hace una década era considerado una práctica aceptada de planificación tributaria, hoy puede ser objeto de fiscalización intensiva. En este nuevo escenario, adaptarse no es opcional. Las empresas que operan en múltiples jurisdicciones, incluyendo Guatemala, deben revisar sus estructuras, repensar sus operaciones y reforzar sus políticas internas para mantenerse dentro del marco legal sin comprometer su competitividad.

Prácticas bajo mayor escrutinio: lo que hoy genera alertas

Las autoridades fiscales, incluida la SAT, están prestando especial atención a ciertas prácticas que históricamente se usaron para optimizar cargas tributarias, pero que hoy son vistas como señales de riesgo. Entre las más sensibles se encuentran:

  • Uso de empresas offshore sin sustancia real: entidades en paraísos fiscales o jurisdicciones de baja tributación que no tienen personal, activos ni funciones claras.
  • Subcontratación intragrupo sin justificación funcional: cuando una empresa del grupo presta servicios (administrativos, financieros, tecnológicos) sin tener capacidad operativa demostrable.
  • Transferencia de intangibles a jurisdicciones más blandas fiscalmente, sin documentación clara sobre el desarrollo y uso económico de esos activos.
  • Acuerdos de financiamiento intragrupo con tasas o condiciones poco claras o fuera de mercado. 

Estas prácticas no solo llaman la atención de la SAT, sino que pueden derivar en ajustes fiscales, multas y hasta litigios si no están bien documentadas y sustentadas.

Cómo alinear operaciones con sustancia económica real

El concepto de sustancia económica se ha vuelto central en la evaluación de operaciones entre partes relacionadas. No basta con firmar contratos o tener una entidad legal registrada: las operaciones deben reflejar actividad real, funciones efectivas, riesgos asumidos y recursos propios.

Algunas formas de alinear operaciones con sustancia económica incluyen:

  • Asegurar que las entidades intragrupo tengan personal capacitado, instalaciones físicas y participación real en decisiones estratégicas.
  • Documentar claramente quién hace qué dentro del grupo, con organigramas funcionales y evidencias de ejecución (correos, reportes, actas de reuniones, etc.).
  • Establecer centros de costos y beneficios coherentes con la operación real y los reportes contables.
  • Evitar estructuras donde una empresa recibe beneficios desproporcionados sin aportar valor medible. 

Este enfoque no solo fortalece la posición fiscal del grupo, sino que también mejora la transparencia y el control interno.

Desarrollo de políticas internas de precios de transferencia conformes a NIIF y normativa local

Una herramienta clave para afrontar esta nueva realidad es el desarrollo de políticas internas claras y formales de precios de transferencia, que estén alineadas tanto con las Normas Internacionales de Información Financiera (NIIF) como con la legislación tributaria guatemalteca.

Estas políticas deben incluir:

  • Definición clara del modelo de negocio y cadena de valor del grupo.
  • Criterios y métodos aceptados para fijación de precios (según métodos reconocidos por la normativa fiscal guatemalteca).
  • Procedimientos internos para la recolección, análisis y archivo de la información necesaria para respaldar las transacciones intragrupo.
  • Integración con los sistemas contables y financieros, asegurando que la información reportada sea consistente entre el estudio de precios de transferencia y los estados financieros preparados bajo NIIF. 

Contar con estas políticas no solo facilita el cumplimiento, sino que permite tener una respuesta sólida y estructurada ante cualquier requerimiento de la SAT o ante auditorías internas y externas.

Plan de Acción para Directivos y Equipos Fiscales 

Una vez entendido el panorama actual de precios de transferencia en Guatemala y sus implicaciones, es momento de pasar del análisis a la acción. Este plan no pretende ser un modelo único para todas las organizaciones, pero sí ofrece una hoja de ruta clara para que directivos, gerentes fiscales y equipos contables sepan por dónde empezar y cómo avanzar de forma ordenada.

Pasos concretos para preparar a la organización:

Diagnóstico interno inmediato


 Hacer un inventario completo de las operaciones con partes relacionadas: qué empresas están involucradas, qué tipo de operaciones se realizan, montos, frecuencia y si existen contratos y estudios documentados.


Revisión de la estructura actual


 Evaluar si las entidades del grupo reflejan funciones reales, si hay duplicidad innecesaria o entidades pasivas que podrían representar un riesgo fiscal.

Actualización o elaboración del Estudio de Precios de Transferencia
 

Asegurarse de que el estudio más reciente esté alineado con la realidad del grupo, los estados financieros y los criterios funcionales exigidos por la SAT.


  • Integración del tema en el gobierno corporativo: Incluir los riesgos fiscales asociados a precios de transferencia en los comités de auditoría y en la planificación tributaria estratégica. No es un tema exclusivo del área contable.
  • Establecimiento de políticas internas claras: Documentar criterios de asignación de precios, métodos utilizados, procedimientos de control y flujo de información entre departamentos.

Recursos y capacitación necesarios

Para que este plan funcione, es indispensable fortalecer capacidades internas. Invertir en conocimiento es mucho más rentable que enfrentar sanciones o litigios por incumplimientos. 

Algunas acciones clave:

  • Capacitar al equipo contable y fiscal en normativa local y estándares internacionales (OCDE, BEPS, NIIF).
  • Involucrar al área legal en la redacción y revisión de contratos entre partes relacionadas.
  • Asignar responsables por unidad o país, especialmente en grupos regionales o con múltiples operaciones.
  • Considerar el apoyo de consultores externos especializados en reestructuración y documentación técnica, si el equipo interno no cuenta con la experiencia necesaria.

Calendario sugerido de implementación

Aquí una guía práctica para implementar este plan en un plazo razonable, adaptable según la complejidad del grupo:

Calendario sugerido de implementación

Este calendario puede servir como punto de partida realista, especialmente si el grupo nunca ha hecho una revisión integral de su cumplimiento en precios de transferencia o si ha crecido rápidamente en los últimos años.

Conclusión y Recomendaciones Finales

En materia de precios de transferencia, el verdadero reto no es solo contar con la información, sino presentarla de forma coherente, defendible y alineada con la realidad económica del grupo. En un entorno donde la SAT ha elevado su nivel técnico y enfoca sus esfuerzos en fiscalizaciones específicas, anticiparse no es opcional: es una decisión estratégica.

Una reestructuración empresarial bien planificada puede corregir debilidades fiscales, mejorar la eficiencia operativa y preparar a la empresa para crecer de forma sostenible. Pero más allá de cumplir, adaptarse a las nuevas reglas del juego implica construir una estructura sólida, transparente y resiliente frente a los retos del entorno internacional actual.

Las empresas que adopten una postura proactiva, con políticas internas claras, procesos bien documentados y estructuras funcionales alineadas con la normativa, no solo reducirán riesgos: fortalecerán su reputación, atraerán inversión y asegurarán su competitividad a largo plazo.

En este nuevo escenario, organizarse, revisar y actuar con visión estratégica es el verdadero diferencial entre las empresas que enfrentan crisis y las que lideran su sector con solidez.

READ MORE

Sustancia Económica en Operaciones Intercompañía y Evitar Riesgos Fiscales

5 Claves para Cumplir con la Sustancia Económica en Operaciones Intercompañía y Evitar Riesgos Fiscales

Sustancia economica Guatemala

Intercompañía y Evitar Riesgos Fiscales

Imagine la siguiente situación: su empresa está creciendo, expandiendo sus operaciones más allá de las fronteras. Para optimizar la gestión y la eficacia fiscal, decide crear otras empresas en distintos países, que formen parte del mismo grupo económico. Hasta aquí, todo parece tener sentido desde el punto de vista empresarial, ¿verdad? Pero hay un detalle que puede convertir esta estrategia en un verdadero problema con las autoridades fiscales: la sustancia económica.

Pero, ¿qué es exactamente la sustancia económica? En términos sencillos, piensa en ella como la esencia de tus operaciones. No basta con tener empresas sobre el papel, registradas en distintas jurisdicciones. Estas empresas tienen que existir de verdad, tener actividades reales, personas trabajando, una estructura física y desempeñar realmente las funciones para las que fueron creadas.

sustancia economica en la practica

En las transacciones entre empresas del mismo grupo, la sustancia económica se hace indispensable. ¿Por qué? Porque las autoridades fiscales están cada vez más atentas para evitar que las empresas multinacionales utilicen estructuras complejas sólo para pagar menos impuestos, sin que exista una verdadera razón comercial detrás de cada transacción. 

Especialmente en países como Guatemala, donde la búsqueda de incentivos fiscales es común, demostrar sustancia económica es la base para asegurar que su estrategia está en línea con las regulaciones y evitar problemas futuros.

Riesgo de transacciones sin propósito legítimo y consecuencias fiscales

Ahora que entendemos qué es la sustancia económica y su importancia, es hora de hablar de lo que ocurre cuando no se toma en serio. Imagine que decide crear una empresa en otro país sólo sobre el papel, sin ninguna operación real, sólo para dirigir allí los beneficios y pagar menos impuestos. A primera vista puede parecer una decisión estratégica, pero ahí radica el peligro.

Realizar transacciones entre empresas del mismo grupo sin un propósito empresarial legítimo es como construir unos cimientos inestables. Tarde o temprano, podría derrumbarse. Las autoridades fiscales, tanto en Brasil como en otros países, entre ellos Guatemala, están cada vez más equipadas y preparadas para identificar estas estructuras artificiales. Y cuando lo hacen, las consecuencias pueden ser bastante graves.

Las empresas que no demuestran la sustancia económica de sus operaciones entre empresas pueden enfrentarse a importantes sanciones fiscales. Esto puede incluir desde cuantiosas multas y elevados intereses por impuestos no pagados, hasta la anulación de beneficios fiscales obtenidos anteriormente y, en los casos más graves, litigios fiscales complejos y largos. 

Además, la reputación de su empresa también puede verse seriamente dañada, lo que en el mundo empresarial puede resultar aún más costoso. Ignorar la sustancia económica representa un riesgo real que no merece la pena correr.

Importancia de la sustancia económica en Guatemala y los incentivos fiscales

¿Y por qué ponemos tanto énfasis en la sustancia económica, especialmente cuando hablamos de Guatemala? La respuesta está en la búsqueda de incentivos fiscales. Guatemala, al igual que otros países, ofrece regímenes fiscales especiales, como las Zonas Francas y el régimen de Maquilas, que pueden resultar muy atractivos para las empresas que deseen optimizar su carga fiscal.

Estos regímenes de incentivos fiscales en Guatemala no son un problema en sí mismos. Al contrario, fueron creados para atraer inversiones, crear empleos e impulsar el desarrollo económico del país. El punto es que para aprovechar estos beneficios de manera segura y legal, es indispensable demostrar sustancia económica en sus operaciones.

En otras palabras, si su empresa quiere beneficiarse de los incentivos fiscales que se ofrecen en Guatemala, ya sea en Zonas Francas o bajo el régimen de Maquilas, necesita ir más allá del papel. Es esencial que la empresa exista realmente y opere en Guatemala, con una estructura coherente con las actividades que dice llevar a cabo. 

Esta demostración de sustancia económica es esencial para aprovechar los incentivos fiscales guatemaltecos sin correr riesgos innecesarios con la Superintendencia de Administración Tributaria (SAT) y otras autoridades fiscales. Ignorar este principio puede convertir la oportunidad de optimizar los impuestos en un desafío fiscal.

Definición de Sustancia Económica y su Papel Global

La sustancia económica no se limita a una empresa registrada formalmente. Requiere que la entidad tenga operaciones claras y actividades concretas en el lugar donde está establecida.

En el escenario actual, en el que las empresas operan en varias jurisdicciones y las transacciones transfronterizas son habituales, la sustancia económica es indispensable en el comercio internacional. Organizaciones como la OCDE (Organización para la Cooperación y el Desarrollo Económico) promueven la adopción de normas globales a través de iniciativas como el proyecto BEPS (Base Erosion and Profit Shifting).

Estas iniciativas buscan garantizar la justicia fiscal y proteger las bases imponibles de los países. El objetivo es evitar la planificación fiscal agresiva que utiliza estructuras artificiales para transferir beneficios a jurisdicciones de baja tributación, perjudicando a los países donde realmente se desarrolla la actividad. La sustancia económica es un punto esencial para apoyar un sistema fiscal más justo y transparente.

La razón económica más allá de la optimización fiscal

Comprender la sustancia económica va más allá de la mera observación de los aspectos fiscales. El principio de sustancia económica pretende diferenciar las estrategias legítimas de planificación fiscal de las estructuras artificiales que carecen de una justificación económica concreta.

Cuando mencionamos la «razón económica», nos referimos a la finalidad empresarial que subyace a una transacción o estructura. No basta con declarar que una operación busca reducir impuestos. Tiene que tener una justificación sólida, como explorar nuevos mercados, lograr sinergias operativas, mejorar la logística u otro objetivo empresarial que vaya más allá de la reducción de impuestos.

La sustancia económica actúa como criterio para garantizar que las operaciones entre empresas se basan en fundamentos reales. Las transacciones deben tener lugar como si fueran entre empresas independientes, con beneficios mutuos que justifiquen su realización, sin recurrir a prácticas artificiales para reducir la carga fiscal de forma inadecuada. Esta claridad es esencial para una planificación fiscal acorde con las normas y la ética.

Ejemplos de estructuras empresariales válidas frente a abusivas

Para aclarar el concepto de sustancia económica, es importante examinar ejemplos prácticos de estructuras empresariales. Consideremos una empresa que decide expandir sus operaciones a Guatemala, estableciendo una filial en el país con el objetivo de servir al mercado local y centroamericano. 

Esta filial tiene una oficina física, empleados contratados en Guatemala, actividades de ventas y marketing, y generación de ingresos locales. Se trata de una estructura que demuestra sustancia económica. La filial tiene una razón empresarial clara: ampliar las operaciones de la empresa y llegar a un nuevo mercado.

Comparacion de estructuras empresariales

Por otro lado, analicemos otra situación. Una empresa crea una filial en Guatemala, pero esta filial funciona exclusivamente como «enlace de paso» para facturar operaciones realizadas en otros países. 

Esta filial tiene pocos o ningún empleado en territorio guatemalteco, carece de una estructura física significativa y sus actividades se limitan a emitir facturas y transferir fondos. Esta estructura muestra poca sustancia económica. La principal justificación de la existencia de esta filial parece ser reducir la carga fiscal, sin presentar una actividad empresarial concreta que valide su presencia en Guatemala.

La diferencia entre los dos ejemplos radica en la base de la operación. En el primer caso, la filial guatemalteca es una parte legítima de la cadena de valor de la empresa, con actividades y funciones realmente realizadas en el país. 

En el segundo caso, la filial tiene características artificiales, creada exclusivamente con fines fiscales, sin realizar una aportación económica relevante al negocio. Esta distinción es exactamente lo que las autoridades fiscales tratan de identificar al analizar la sustancia económica.

Documentación formal y precios de transferencia

Ahora que hemos comprendido el concepto de sustancia económica, es importante estudiar cómo demostrarlo en la práctica. Existen algunos requisitos esenciales que las empresas deben cumplir para asegurarse de que sus operaciones entre empresas se ajustan a la normativa. Empecemos por dos puntos principales: la documentación formal y los precios de transferencia.

Elementos fundamentales de la sustancia economica

La documentación formal es la base de cualquier operación con sustancia económica. Realizar transacciones es sólo el principio; formalizarse adecuadamente es indispensable. Esto significa disponer de contratos y acuerdos bien detallados entre las empresas del grupo, que describan claramente los términos y condiciones de cada operación. 

Estos documentos deben especificar las funciones realizadas, los riesgos asumidos, los activos implicados y la justificación económica de cada transacción. Una documentación sólida garantiza que las operaciones entre empresas son legítimas y tienen sustancia.

El segundo punto es el análisis de los precios de transferencia. Cuando las empresas de un mismo grupo realizan transacciones entre sí, es esencial que los precios aplicados sean justos y reflejen el valor de mercado. Las normas sobre precios de transferencia dictan que las empresas utilicen métodos específicos para establecer estos precios, garantizando que las transacciones se traten como si fueran entre partes independientes. Demostrar que los precios de transferencia están alineados con el mercado es un paso relevante para probar la sustancia económica de las operaciones entre empresas y evitar cuestiones fiscales.

Alineación y presencia física y operativa

Además de la documentación formal y los precios de transferencia, hay otros dos elementos esenciales para demostrar la sustancia económica: la Alineación con las Funciones, Activos y Riesgos y la Presencia Física y Operativa. Estos aspectos refuerzan concretamente la legitimidad de las operaciones entre empresas.

Alineación con las funciones, activos y riesgos significa que las empresas deben demostrar que disponen de los recursos y capacidades necesarios para llevar a cabo las actividades que afirman realizar. En la práctica, un contrato bien redactado no es suficiente si la empresa no dispone del personal cualificado, los activos adecuados o el capital para llevar a cabo las funciones descritas y gestionar los riesgos asociados a estas funciones. 

Debe existir una relación clara y coherente entre las funciones asignadas a la empresa, los activos disponibles y los riesgos asumidos. Esta alineación garantiza que la empresa no es sólo una estructura formal sobre el papel, sino que tiene una capacidad operativa concreta.

La presencia física y operativa está relacionada con la necesidad de que la empresa mantenga una estructura física y operativa compatible con las actividades que pretende llevar a cabo. Esto incluye oficinas, instalaciones, equipos, empleados y procesos que apoyan las operaciones declaradas. 

Una empresa que sólo tenga una dirección fiscal, sin estructura física ni personal local, puede tener dificultades para demostrar la sustancia económica. Mantener una presencia física y operativa adecuada es esencial para validar la ejecución de las operaciones y reforzar el cumplimiento con las autoridades fiscales.

Consecuencias y relevancia en Guatemala

Antes de concluir, es importante reforzar brevemente dos puntos que ya hemos mencionado a lo largo del artículo. En primer lugar, las consecuencias de no cumplir con la sustancia económica pueden ser graves. Las autoridades fiscales, al identificar estructuras sin sustancia, pueden aplicar ajustes fiscales, imponer multas elevadas e incluso iniciar litigios fiscales, generando importantes costes e inconvenientes para las empresas. Ignorar la sustancia económica representa un importante riesgo financiero y de reputación para cualquier empresa.

En segundo lugar, la importancia de la sustancia económica en Guatemala es aún mayor, especialmente para las empresas que buscan aprovechar los incentivos fiscales, como los ofrecidos en las Zonas Francas y el régimen de Maquilas. En este contexto, demostrar sustancia económica es indispensable para garantizar el acceso y mantenimiento de estos beneficios de manera segura y conforme a la legislación. En Guatemala, la sustancia económica sustenta una planeación fiscal eficiente que cumpla con los requerimientos de la SAT y otros órganos fiscalizadores.

Conclusión

Hemos llegado al final de este análisis de la sustancia económica en las transacciones intercompañías. En resumen, hemos explorado la definición de este principio, su relevancia en el escenario global y especialmente en el contexto guatemalteco, donde los incentivos fiscales son atractivos pero requieren una estricta atención a su cumplimiento. Vimos que la sustancia económica va más allá de un detalle burocrático. Es un elemento indispensable para estructurar una planificación fiscal coherente y adecuada.

Para asegurar que sus operaciones intersocietarias cumplen la normativa y que su empresa puede aprovechar con seguridad las ventajas fiscales, buscar asesoramiento especializado es un paso esencial. Los asesores fiscales con experiencia en sustancia económica pueden ayudarle a estructurar sus operaciones, documentar adecuadamente las transacciones, definir precios de transferencia acordes con el mercado y garantizar que la presencia física y operativa de la empresa se ajusta a las actividades desarrolladas.

Si usted es empresario, inversionista o director de una empresa, especialmente en Guatemala, considere buscar asesoría calificada. Estructurar sus operaciones intercompañías con sustancia económica es una estrategia efectiva que protege su negocio de riesgos fiscales, asegura el cumplimiento de la legislación y favorece un crecimiento alineado y seguro. Recuerde: la sustancia económica es indispensable para una planificación fiscal eficiente y sostenible.

READ MORE

Régimen Territorial en Guatemala

La Clave para una Tributación Eficiente y Atractiva

Tributación Guatemala

Desentrañando el Impuesto Sobre la Renta (ISR)

Para empezar a entender el sistema tributario de Guatemala, es necesario hablar de un impuesto esencial: el Impuesto Sobre la Renta, o simplemente ISR. Seguramente has oído hablar de él, tal vez incluso lo has pagado, pero ¿sabes realmente qué representa y por qué tiene tanto impacto?

En términos básicos, el ISR es un impuesto que el gobierno cobra sobre la renta, es decir, sobre el dinero que ganan las personas y las empresas. Piense en su salario, en los beneficios de su empresa, en las rentas de inversión… todo ello puede estar sujeto al ISR. La recaudación de este impuesto permite al gobierno reunir recursos para invertir en áreas importantes para la sociedad, como la sanidad, la educación, la seguridad y las infraestructuras.

Entender el ISR es relevante para todos, desde los autónomos hasta las grandes empresas. Al fin y al cabo, tiene un impacto directo en los resultados financieros de todos y en la forma en que las empresas organizan su carga fiscal. Para abordar adecuadamente este escenario, es necesario conocer los diferentes regímenes que existen, y ahí es donde entra en juego el Régimen Territorial guatemalteco, eje central de nuestro artículo.

Regímenes fiscales: Global vs. Territorial

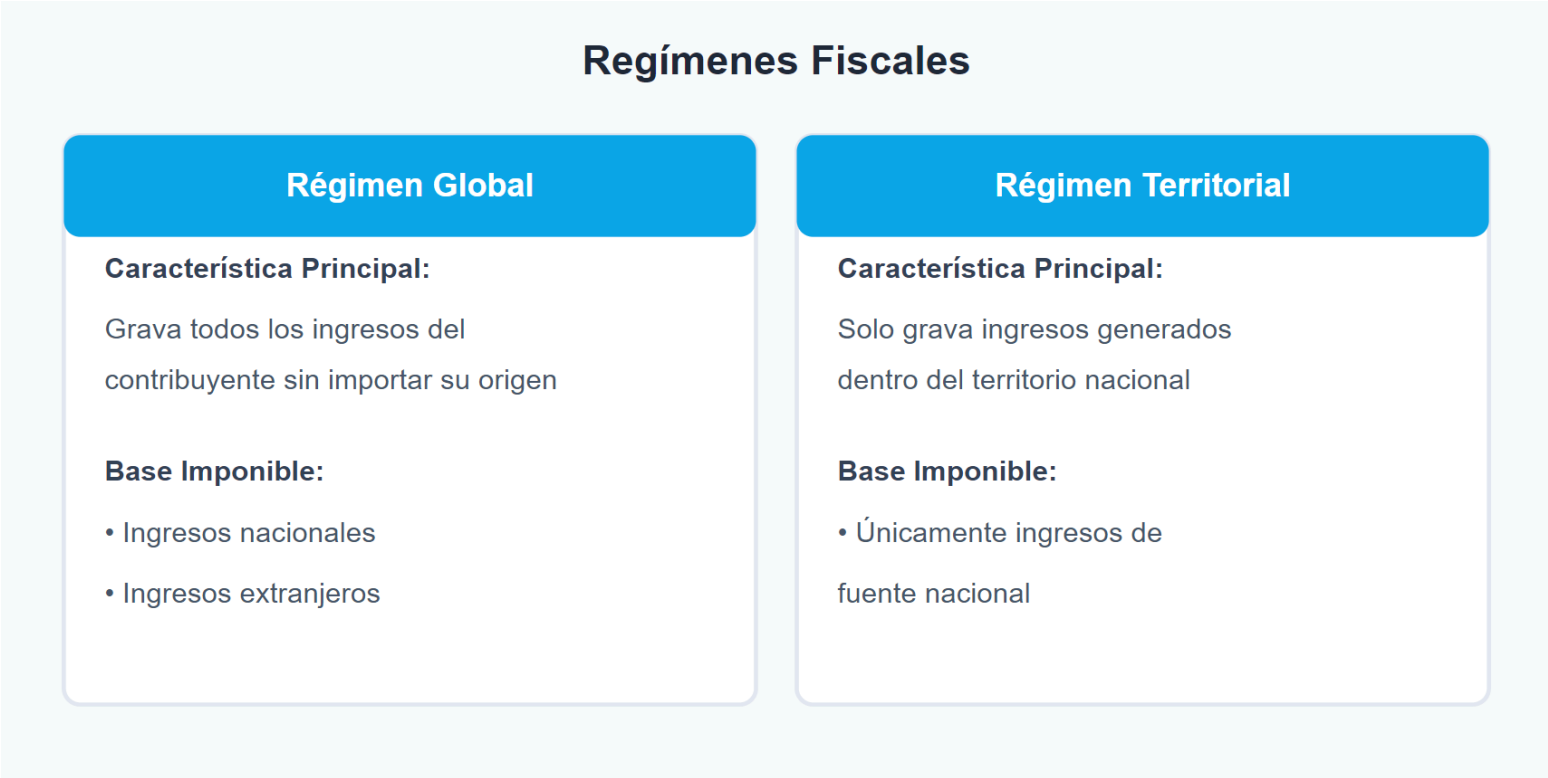
Ahora que hemos comprendido los fundamentos de la ISR, debemos profundizar en los regímenes fiscales. Cuando hablamos de ISR, un punto esencial es definir sobre qué base imponible se tributará. En este contexto, existen básicamente dos grandes modelos adoptados por los países: el Régimen Fiscal Mundial y el Régimen Fiscal Territorial.

El Régimen Fiscal Mundial, como su nombre indica, considera la totalidad de la renta de un residente fiscal en un país, independientemente de dónde se genere esa renta. En otras palabras, si vive en un país que adopta este modelo, el gobierno podrá gravar sus ingresos, aunque procedan de fuentes situadas en el extranjero.

El Régimen Fiscal Territorial funciona de forma diferente. En este modelo, el impuesto sobre la renta grava únicamente los ingresos generados dentro del territorio del país. Los ingresos obtenidos en el extranjero no suelen tributar en el país que sigue este régimen.

Esta diferencia entre los regímenes mundial y territorial tiene un impacto directo en la forma en que se gravan las personas y las empresas. Esta distinción, esencial para entender el panorama fiscal, nos lleva a analizar más a fondo las ventajas del Régimen Territorial de Guatemala, nuestro próximo tema.

Beneficios del regimen territorial

Régimen Fiscal Mundial en Detalle

Para entender mejor la diferencia con el sistema adoptado en Guatemala, veamos ahora más de cerca el Sistema Tributario Mundial. Este modelo, utilizado por varios países, tiene una característica central: la amplitud de la base imponible.

En un país que adopta el Sistema Tributario Global, como Estados Unidos o Brasil, el gobierno tiene derecho a gravar todos los ingresos de sus residentes fiscales. Y cuando decimos «toda», en realidad significa toda, independientemente del origen geográfico de esa renta. No importa si el dinero se ganó dentro del país o si procedía de fuentes extranjeras, como inversiones internacionales, trabajos realizados para empresas extranjeras o alquileres de propiedades en otros países. Todas estas cantidades se incluyen en la base imponible del impuesto sobre la renta.

Para ilustrar cómo funciona esto en la práctica, imaginemos a un ciudadano brasileño que vive en Brasil pero trabaja a distancia para una empresa situada en Suiza. Aunque reciba su salario en francos suizos y trabaje para una empresa extranjera, tendrá que pagar el Impuesto sobre la Renta en Brasil por esos ingresos. 

Esto se debe a que, en el Régimen Fiscal Global, el principal criterio de tributación es la residencia fiscal de la persona, no la fuente de los ingresos. Este modelo establece que todos los residentes contribuyen al sistema fiscal de su país, independientemente de dónde ganen su dinero.

El sistema tributario territorial de Guatemala

Ahora que hemos entendido el Sistema Tributario Global, centrémonos en el modelo que hace de Guatemala un destino fiscal estratégico: el Sistema Tributario Territorial. Este sistema, adoptado por Guatemala y otros países, sigue una lógica diferente al sistema global, priorizando el origen de los ingresos.

En el Sistema Tributario Territorial de Guatemala, la regla principal es clara y directa: sólo los ingresos generados dentro del territorio guatemalteco están sujetos al impuesto sobre la renta. Esto significa que si una persona o empresa residente en Guatemala obtiene ingresos de fuentes ubicadas fuera del país, como en otros países de América Latina, Europa, Estados Unidos o cualquier otro lugar del mundo, estos ingresos generalmente no serán gravados por el ISR en Guatemala.

Para que esto quede aún más claro, volvamos al ejemplo del trabajador a distancia. Imaginemos ahora a un ciudadano guatemalteco que vive en Guatemala y presta servicios en línea para una empresa situada en Europa. Aunque le paguen en euros y trabaje para una empresa extranjera, este guatemalteco generalmente no pagará el impuesto sobre la renta guatemalteco por estos ingresos.

Esto se debe a que, bajo el Régimen Territorial, lo que define la tributación es el lugar donde se genera la renta. Como el servicio se prestó en el extranjero, este ingreso se considera de fuente extranjera y, por lo tanto, queda fuera del ámbito de aplicación del ISR guatemalteco. Esta característica del Régimen Territorial de Guatemala amplía las posibilidades para las empresas e individuos que buscan una tributación más eficiente.

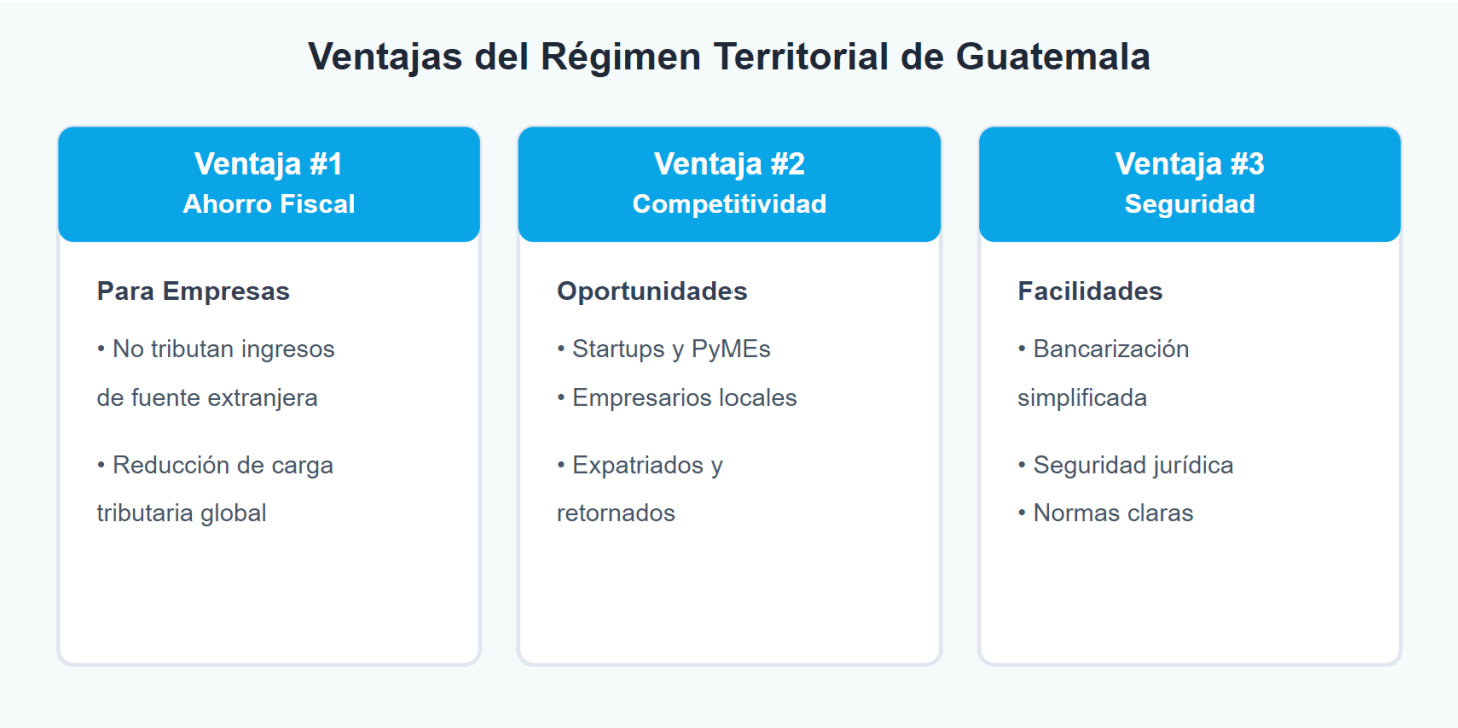
Ventaja Fiscal #1: Ahorros para Empresas Internacionales

Esto nos lleva al primer gran beneficio del Régimen Tributario Territorial guatemalteco, un factor que atrae a empresas internacionales de diversos sectores: el ahorro de impuestos sobre los ingresos obtenidos fuera del país.

Imaginemos una empresa con sede en otro país que decide expandir sus operaciones a Guatemala. Bajo el Régimen Tributario Global, si esta empresa estableciera una sucursal o subsidiaria en Guatemala, todas las ganancias de esta operación, incluyendo las ganancias generadas en otros países, podrían ser gravadas en el país de origen de la empresa matriz. Esto podría generar una elevada carga fiscal y reducir la viabilidad de la expansión internacional.

Sin embargo, con el Régimen Territorial de Guatemala, el escenario cambia completamente. Las empresas internacionales que establezcan operaciones en el país pueden beneficiarse de una estructura fiscal ventajosa: los ingresos generados fuera de Guatemala generalmente no están gravados por el ISR guatemalteco.

Esto significa que si su empresa internacional hace negocios en otros países de América Latina, Europa, Asia o cualquier otro continente, los beneficios de estas operaciones no se incluirán en la base imponible del ISR guatemalteco.

Este ahorro fiscal puede representar una reducción significativa en la carga tributaria global de la empresa, convirtiendo a Guatemala en un destino estratégico para las empresas que desean estructurar mejor sus costos y expandir sus operaciones en el mercado internacional.

Ventaja fiscal nº 2: Mayor competitividad y oportunidades

El ahorro de impuestos para las empresas internacionales es sólo el primer aspecto a considerar. El Régimen Territorial de Guatemala presenta un beneficio adicional de gran importancia: el fortalecimiento de la competitividad y la apertura de posibilidades para diferentes perfiles de empresarios.

Con una carga impositiva reducida sobre los ingresos obtenidos fuera del país, las startups y emprendedores que eligen Guatemala como base para sus negocios obtienen una ventaja financiera significativa. Esta ganancia de competitividad permite a las startups y pequeñas empresas dirigir más recursos hacia áreas como el crecimiento, la innovación y la entrada en nuevos mercados, creando un ciclo positivo de desarrollo económico.

Sin embargo, las posibilidades no se limitan a las empresas de nueva creación y a los empresarios locales. El Régimen Territorial de Guatemala también destaca como una opción atractiva para los expatriados, incluidos los guatemaltecos que viven en el extranjero y desean regresar al país, o los extranjeros que buscan un nuevo lugar para vivir y trabajar. 

Con el Régimen Territorial, estos expatriados pueden percibir ingresos de fuente extranjera en Guatemala sin enfrentar doble tributación, lo que sirve como incentivo adicional para atraer talento e inversión al país. Esta combinación de competitividad para las empresas y posibilidades para los individuos posiciona al Régimen Territorial de Guatemala como un elemento distintivo en el panorama fiscal internacional.

Ventaja Fiscal #3: Facilidad Bancaria y Seguridad Jurídica

Para complementar las ventajas del Régimen Territorial de Guatemala, llegamos a un tercer punto destacado: la facilidad de bancarización y la seguridad jurídica que ofrece el sistema. Estos aspectos, muchas veces subestimados, son fundamentales para quienes buscan tranquilidad y eficiencia en la gestión financiera y tributaria.

El Régimen Territorial guatemalteco, al definir claramente las reglas del impuesto sobre la renta en función del origen territorial, simplifica la bancarización de empresas y particulares. Con reglas transparentes y directas, es más fácil declarar y justificar la exención de impuestos sobre la renta de fuente extranjera cuando se interactúa con bancos e instituciones financieras en el país. 

Esta facilidad bancaria reduce la burocracia y agiliza las operaciones financieras, un beneficio significativo para quienes buscan practicidad en su vida cotidiana.

Además de las facilidades bancarias, el Régimen Territorial de Guatemala también proporciona seguridad jurídica. Al seguir las regulaciones locales y adoptar buenas prácticas de cumplimiento tributario, las empresas y los individuos pueden estar seguros de que están actuando de acuerdo con la ley y reduciendo los riesgos fiscales.

Esta seguridad jurídica es un factor diferenciador relevante, especialmente en un panorama empresarial globalizado con una normativa fiscal en constante cambio. La combinación de facilidad bancaria y seguridad jurídica hace que el Régimen Territorial guatemalteco sea aún más atractivo y fiable para inversores y empresarios.

Ventajas del Regimen Territorial de Guatemala

Casos prácticos – Ejemplos de beneficios fiscales

Para hacer aún más claras y tangibles las ventajas del Régimen Territorial de Guatemala, analicemos algunos casos prácticos que muestran cómo las personas y empresas pueden beneficiarse de este atractivo sistema tributario.

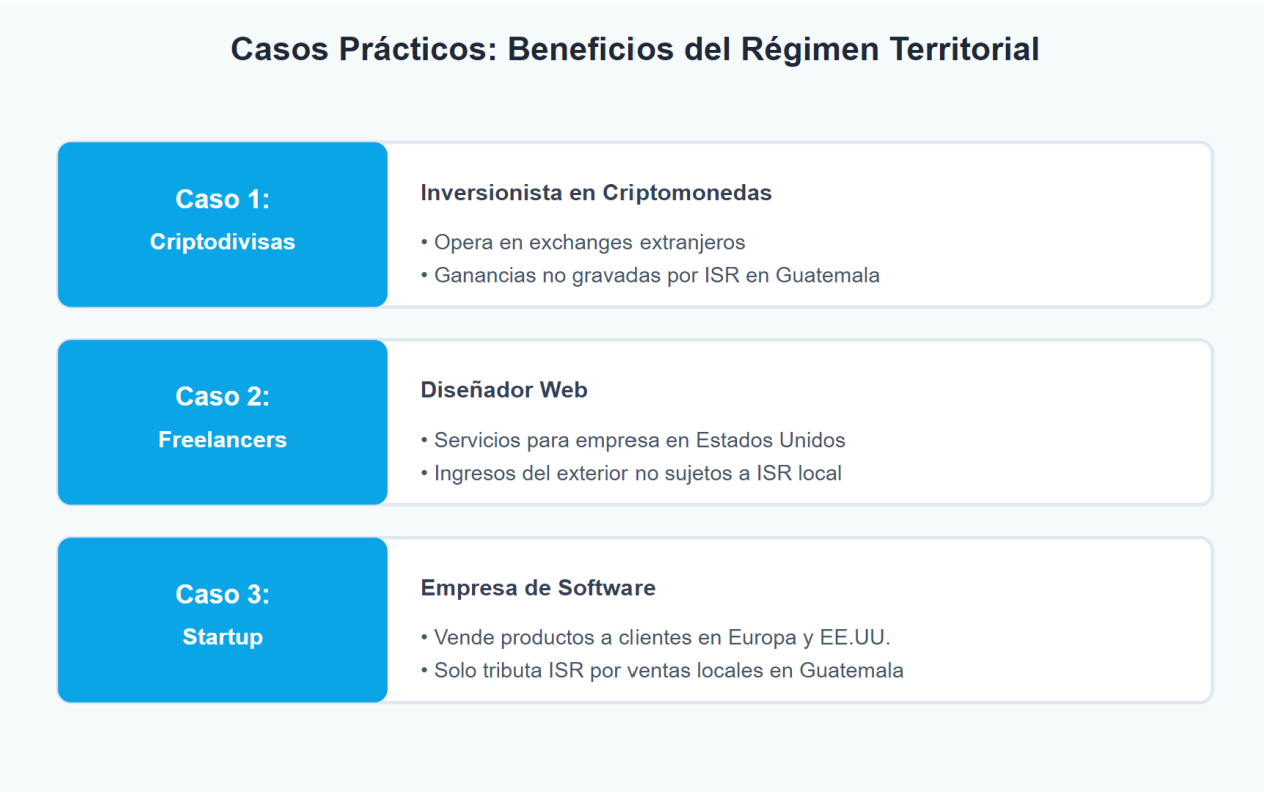
Ejemplo 1: Ganancias por criptodivisas

Imaginemos un inversionista guatemalteco que opera en el mercado de criptodivisas y obtiene ganancias en Bitcoin y otras monedas digitales a través de exchanges ubicados en el extranjero. Como estas ganancias se generan en bolsas extranjeras y por lo tanto fuera del territorio de Guatemala bajo el Régimen Territorial, estas ganancias de criptodivisas generalmente no serán gravadas por el ISR en el país. Esta exención representa una importante ventaja fiscal para los inversionistas en criptoactivos residentes en Guatemala.

Ejemplo 2: Freelancers y trabajadores remotos

Consideremos un diseñador web guatemalteco que presta servicios de creación de páginas web para una empresa en Estados Unidos. Como el servicio se presta para una empresa extranjera y el pago se recibe de una fuente extranjera, este trabajador independiente guatemalteco generalmente no pagará ISR en Guatemala sobre estos ingresos. Esta no tributación incrementa los ingresos netos disponibles para los freelancers y trabajadores remotos que trabajan en el mercado internacional desde Guatemala.

Ejemplo 3: Empresas internacionales con sede en Guatemala

Pensemos en una start-up innovadora con sede en Ciudad de Guatemala que desarrolla software y vende sus productos a clientes de Europa y Estados Unidos. Como esta startup genera la mayor parte de sus ingresos de la exportación de software, es decir, ingresos de fuente extranjera, bajo el Régimen Territorial, esta empresa sólo tributará ISR en Guatemala sobre los ingresos obtenidos dentro del territorio guatemalteco, tales como ventas locales o servicios prestados en el país. Esta tributación reducida disminuye los costos fiscales de la startup, permitiéndole dirigir más recursos hacia su crecimiento y expansión global.

Estos son sólo algunos ejemplos de cómo el Régimen Territorial guatemalteco puede generar beneficios fiscales tangibles para diferentes perfiles de personas y empresas. Analizando tu propia situación y objetivos, podrás identificar otras oportunidades para optimizar tu carga tributaria y aprovechar al máximo las ventajas de este atractivo y eficiente sistema.

Beneficios del Regimen Territorias

Consideraciones legales y transparencia fiscal

Es importante destacar que, a pesar de las ventajas fiscales, el Régimen Territorial guatemalteco requiere prestar atención a las consideraciones legales y a la transparencia fiscal. Aunque los ingresos de fuente extranjera generalmente no son gravados por el ISR, es esencial cumplir con las regulaciones locales y adoptar buenas prácticas para garantizar la legalidad de las operaciones y evitar problemas con las autoridades fiscales y bancarias.

Un punto importante es la declaración de los ingresos exentos del ISR. Aunque estos ingresos no sean gravables en Guatemala, es recomendable declararlos a las autoridades fiscales, especialmente cuando se interactúa con bancos e instituciones financieras. La declaración transparente de estos ingresos evita cuestionamientos sobre el origen de los fondos y facilita los movimientos bancarios, asegurando el cumplimiento de las normas contra el lavado de dinero y otras regulaciones.

Además de la declaración, es aconsejable buscar asesoramiento profesional para optimizar la estructura fiscal y garantizar el cumplimiento de todas las obligaciones fiscales en el país. Una correcta planificación fiscal y el apoyo de un profesional especializado pueden ampliar los beneficios del Régimen Territorial, al tiempo que se reducen los riesgos y se garantiza la tranquilidad fiscal y financiera. La transparencia y el cumplimiento de las normas son claves para aprovechar las ventajas del sistema tributario guatemalteco de forma segura y sostenible.

Guatemala: Su destino fiscal inteligente

Al final de este detallado análisis, queda claro el potencial del Régimen Territorial de Guatemala como diferenciador en el escenario fiscal internacional. En definitiva, hemos explorado las ventajas de este atractivo sistema tributario, que ofrece ahorro fiscal, competitividad, oportunidades y facilidades bancarias, todo ello con seguridad jurídica y transparencia fiscal. 

Hemos visto cómo el Régimen Territorial de Guatemala destaca por no gravar las rentas generadas fuera del país, abriendo un abanico de posibilidades para empresas internacionales, start-ups, emprendedores y expatriados.

Para aprovechar al máximo las ventajas del Régimen Territorial guatemalteco y garantizar una planificación fiscal eficiente y conforme a la normativa, el camino a seguir es buscar asesoramiento especializado. 

Los asesores fiscales expertos en fiscalidad internacional y en el sistema guatemalteco pueden ayudarle a estructurar sus operaciones, comprender la normativa local, optimizar su carga fiscal y garantizar la tranquilidad fiscal de su negocio o de sus finanzas personales en el país.

Así que si usted es un inversionista, empresario o emprendedor en busca de un destino fiscal inteligente para su negocio o inversión internacional, considere Guatemala. Con su atractivo y ventajoso Régimen Territorial, Guatemala se presenta como un centro estratégico para aquellos que buscan eficiencia fiscal, competitividad y oportunidades en un entorno empresarial prometedor. 

Contáctenos para saber más sobre cómo el Régimen Territorial de Guatemala puede ser una solución efectiva para su estrategia fiscal y financiera.

READ MORE

7 razones por las que la devolución del IVA en Guatemala está revolucionando las exportaciones

Devolución del IVA en Guatemala

Devolución del IVA en Guatemala

El Impuesto sobre el Valor Agregado (IVA) es un impuesto muy extendido en la economía mundial. Afecta al consumo de bienes y servicios y se tiene en cuenta en cada etapa de la cadena de producción. 

Los exportadores tienen la posibilidad de obtener la devolución del IVA pagado durante el proceso de producción. Esto garantiza que los productos nacionales no estén sujetos a impuestos cuando compiten en el mercado internacional.

En Guatemala, estas devoluciones siempre han supuesto un gran reto. La lentitud y complejidad de los procedimientos burocráticos dificultan la recuperación de los pagos, lo que afecta directamente a los flujos de caja de las empresas y pone en peligro su competitividad global. 

Muchos exportadores se han enfrentado a retrasos que han imposibilitado la inversión y limitado las oportunidades de crecimiento. Guatemala ha dado un paso transformador con la introducción de un sistema electrónico para exportadores. 

Esta moderna solución agiliza el proceso de devolución del IVA, haciéndolo más rápido, transparente y eficaz. El país ofrece ahora un sistema que reduce costes y mejora la competitividad internacional, posicionándose como un lugar estratégico para los exportadores.

En este artículo, veremos cómo funciona este sistema electrónico, los retos que ha superado y los beneficios que ofrece a los exportadores nacionales e internacionales. Descubra por qué Guatemala es un país ejemplar a la hora de exportar.

¿Qué es el IVA y cómo funciona?

El Impuesto sobre el Valor Agregado (IVA) es un impuesto muy extendido en muchos países, que grava el consumo interno de bienes y servicios. Se recauda en todas las fases de la cadena de producción y lo pagan las empresas que compran insumos, transforman productos o venden bienes o servicios.

En última instancia, el importe del IVA se repercute al consumidor final a través del precio del producto adquirido. En el caso de los importadores, el IVA se paga cuando el producto se importa en el país.A continuación, repercuten estos costes a los consumidores en el punto de venta. 

Este mecanismo permite a las empresas recuperar lo que han pagado y evita que el impuesto se convierta en un coste acumulado a lo largo de la cadena de producción. Pero la situación es diferente para los exportadores.El ICMS es un impuesto local y, por tanto, no puede incluirse en el precio de los productos vendidos a clientes internacionales. 

Esto significa que los exportadores pagan el IVA sobre los insumos y servicios que utilizan en la producción y no pueden repercutirlo. Por lo tanto, este impuesto representa un coste adicional y puede afectar a la competitividad de los productos guatemaltecos en los mercados internacionales. 

Para paliar este problema, los países prevén mecanismos de devolución del IVA pagado por los exportadores. Guatemala ha introducido un sistema electrónico para los exportadores con el fin de que este proceso sea más eficaz y permita a las empresas recaudar los impuestos rápidamente y seguir siendo competitivas en la escena mundial.

El problema histórico del IVA para los exportadores

Los exportadores guatemaltecos se han enfrentado durante mucho tiempo a importantes problemas financieros relacionados con la devolución del IVA.Las empresas pagaban elevados impuestos por la compra de materias primas, servicios y costes logísticos locales que, al acumularse, suponían una carga financiera para las empresas, lo que afectaba directamente a su liquidez y capacidad de reinversión.

Industrias como la del café, una de las más importantes y con mayor peso económico del país, se vieron desproporcionadamente afectadas por estos efectos. Con casi el 100% de la producción destinada al mercado internacional, los productores de café no podían repercutir el IVA a sus clientes en el extranjero, convirtiendo el impuesto en un coste fijo adicional.

Esta situación restó competitividad a los productos guatemaltecos y dificultó su implantación en los mercados extranjeros. Los retrasos en la devolución del IVA han agravado el problema. 

En el pasado, los exportadores se han enfrentado a retrasos de hasta 15 años en la recepción de los pagos pendientes y, en muchos casos, nunca han sido reembolsados.

Estos largos tiempos de espera han obstaculizado gravemente las operaciones, limitado las oportunidades de crecimiento y sofocado la inversión en infraestructuras, innovación y expansión comercial.

Este hecho no sólo ha frustrado a los exportadores, sino que también ha colocado a Guatemala en desventaja competitiva frente a otros países de la región que ofrecen procedimientos de devolución más simplificados. La falta de eficiencia fiscal ha creado costes ocultos que muchos empresarios no pueden permitirse a largo plazo.

Afortunadamente, la introducción de sistemas electrónicos para exportadores ha cambiado drásticamente esta situación. En el siguiente tema, aprenda cómo esta moderna solución ha revertido décadas de ineficiencias, ha hecho que las devoluciones del IVA sean más rápidas y fiables y ha transformado el sector exportador de Guatemala.

La solución: el régimen electrónico para exportadores

Para resolver el grave problema de los retrasos en las devoluciones del IVA, el Banco de Guatemala, en colaboración con la Superintendencia de Administración Tributaria (SAT), implementó un régimen electrónico para exportadores. 

Este moderno sistema digital está diseñado para agilizar el proceso de devolución del IVA, aumentando así la eficiencia y la transparencia del departamento tributario del país.

El procedimiento electrónico permite a los exportadores recuperar el 100% del IVA pagado en las compras locales directamente relacionadas con la producción y exportación de bienes.

Esto incluye el coste de los recursos operativos, los servicios logísticos y otros costes de funcionamiento esenciales para una economía de exportación. Este descuento permite a los empresarios recuperar sus inversiones más rápidamente, reduciendo el impacto en su tesorería y mejorando su competitividad en el mercado internacional.

Uno de los mayores éxitos de este sistema es que ha reducido significativamente el tiempo necesario para recibir un reembolso. Antes, este proceso podía durar hasta 15 años y a menudo nunca llegaba a completarse, pero con el nuevo sistema electrónico, el plazo medio de pago es de seis meses. 

Este cambio no sólo aliviará la presión financiera sobre los exportadores, sino que también aumentará la confianza en el sistema tributario de Guatemala.El sistema electrónico para los exportadores es un hito en la modernización del sistema tributario guatemalteco. 

Al garantizar devoluciones rápidas y precisas, el sistema aumentará la competitividad de los exportadores nacionales, fomentará la inversión y reforzará la posición del país como actor importante en el comercio mundial.

Ventajas competitivas para Guatemala

La implementación del régimen electrónico para exportadores ha consolidado a Guatemala como uno de los países más competitivos de Centroamérica.Esta innovadora forma de devolver el 100% del IVA pagado en las compras locales no sólo elimina costes adicionales para las empresas, sino que también mejora su fluidez y su margen de reinversión. 

El impacto de este régimen se extiende más allá del sector exportador, reforzando el entorno empresarial del país y atrayendo a inversores internacionales. Guatemala combina la devolución efectiva del IVA con otras ventajas estratégicas que aumentan su atractivo en la escena mundial.

  • Bajos costes arancelarios: El país ofrece aranceles aduaneros competitivos que facilitan tanto la introducción de insumos como la salida de productos acabados, reduciendo los costes operativos de los exportadores.
  • Infraestructura de almacenamiento asequible: Las infraestructuras de almacenamiento modernas y rentables garantizan una logística eficiente, cardinal para los exportadores que mueven grandes volúmenes de mercancías.
  • Mano de obra cualificada y asequible: La mano de obra de Guatemala es reconocida por su categorización y productividad, con costes significativamente más bajos en comparación con otros países de la región. Esto permite a las empresas mantener márgenes de desarrollo competitivos sin sacrificar la calidad.

Estos factores, combinados con la brevedad de las devoluciones del IVA, proporcionan a los exportadores ahorros sustanciales. 

Los estudios demuestran que maniobrar en el proceso guatemalteco puede reducir los costes totales de las empresas hasta en un 50% en comparación con otros países de la región, como Honduras y Nicaragua, donde los reembolsos del IVA son más lentos y los costes logísticos y laborales más elevados.

Mientras que en Honduras los exportadores se enfrentan a procesos de reembolso que pueden durar años, en Guatemala los empresarios pueden recuperar sus pérdidas en una media de seis meses.

Esta eficiencia permite a las empresas reinvertir rápidamente en operaciones, como la modernización de la maquinaria, el desarrollo de líneas de producción y la exploración de nuevos mercados internacionales.

Estas ventajas posicionan a Guatemala como un futuro favorecido para las empresas globales que buscan potenciar su eficiencia operativa. Además, la combinación de incentivos fiscales con bajos costes logísticos y laborales proporciona un entorno empresarial que favorece tanto a los exportadores locales como a los multinacionales.

Esta combinación de ventajas repercute directamente en la producción nacional. El aumento de la inversión, el incremento de las exportaciones y la creación de empleo son sólo algunas de las consecuencias positivas. 

De hecho, según informes, la sección de exportación era responsable de un aumento del 8,9% del PIB del país en 2023, con la creación de 50.000 nuevos puestos de trabajo directos e indirectos.

Con estas ventajas, Guatemala no es una libertad más en Centroamérica, sino un hábil golpe de suerte que combina poder fiscal, reducción de costes y competencia global.

Los empresarios e inversores que deseen expandir su negocio a los mercados internacionales deben reconocer las oportunidades que ofrece la dieta electrónica y los incentivos únicos que ofrece el territorio.

Casos de éxito y datos concretos

La introducción del sistema electrónico para exportadores ha aportado beneficios tangibles a las empresas guatemaltecas de diversos sectores y ha reforzado el estatus del país como referente en eficiencia fiscal. 

Las empresas cafetaleras, textiles y tecnológicas son ejemplos de segmentos que han experimentado un crecimiento significativo desde la implementación del sistema. 

Las empresas cafeteras, cuyas ventas se dirigen casi exclusivamente a los mercados internacionales, se enfrentaron a importantes retos antes de modernizar sus procesos de devolución del IVA. 

Por ejemplo, una empresa mediana pued conseguir recuperar 2 millones de cuartos (unos 250.000 dólares) en sólo seis meses. Esto representa una mejora significativa con respecto a los años de espera, y con este capital restablecido la empresa invertirá en nuevas tecnologías, aumentará la producción en un 15% y ampliará sus operaciones por Europa y Asia. 

En el sector textil de Guatemala, uno de los pilares económicos del país, las fábricas locales que procesan grandes cantidades de mercancías para la exportación han reducido sus costes de explotación en un 30% gracias a la agilización de la devolución del IVA sobre insumos y equipos. 

El rescate permitió a la empresa competir mejor en el mercado estadounidense, reforzar los contratos a largo plazo y crear nuevos puestos de trabajo.

Según cifras oficiales del Banco de Guatemala, en 2023 se reembolsaron a los exportadores más de 1.800 millones de KW (unos 230 millones de dólares) a través del sistema electrónico, lo que benefició directamente a la liquidez de las empresas.

El plazo medio de pago se ha reducido a tan solo seis meses, frente a los hasta 15 años de muchos exportadores.Esto representa una reducción del 96%.Este avance no sólo ha impulsado a las empresas existentes, sino que también ha atraído a nuevos inversores internacionales interesados en las ventajas competitivas del país.

Es más, hacer negocios en Guatemala puede reducir los costes totales hasta un 50% en comparación con los países vecinos.Las eficientes devoluciones de impuestos, los bajos aranceles, los costes laborales competitivos y los almacenes baratos complementan el sistema fiscal, haciendo del país un destino atractivo para las empresas que buscan reducir gastos y maximizar su competitividad.

El impacto de este cambio va más allá de las empresas.Esta administración ha revitalizado toda la economía de Guatemala.Para el futuro, se espera que el sector exportador representa el 8% del PIB del país y genere más de 50.000 empleos directos e indirectos, lo que refleja la capacidad del país para posicionarse como motor del crecimiento regional.

Conclusión

El Sistema Electrónico para Exportadores ha transformado el panorama económico de Guatemala al ofrecer una solución moderna, eficiente y transparente a un problema que ha lastrado la competitividad de los exportadores durante décadas.

Al devolver el 100% del IVA en un plazo medio de sólo seis meses, el sistema ha aliviado la carga financiera de las empresas, ha generado liquidez y ha promovido el crecimiento en sectores estratégicos como el café, los textiles y la tecnología.

Además, los incentivos fiscales complementan otras ventajas competitivas de Guatemala, como los bajos costes operativos, una mano de obra cualificada y aranceles asequibles, lo que convierte al país en un destino empresarial muy atractivo para exportadores e inversores internacionales. Esto crea un entorno.

Estos factores han ayudado al país a establecerse como modelo de eficiencia fiscal en Centroamérica, destacando en la región por su capacidad para generar resultados tangibles para las empresas y la economía nacional.

Ahora es un buen momento para que empresarios e inversionistas aprovechen estas oportunidades. Descubra cómo los sistemas electrónicos y otros incentivos fiscales pueden beneficiar a su empresa y posicionarla en un mercado global competitivo.

READ MORE

Costos y gastos deducibles

¡Recuerda! Si eres patrono y pagas más del 100% del sueldo ordinario en concepto de Bono 14 y Aguinaldo, la diferencia será gasto no deducible.

En el Articulo No. 21 Costos y Gastos Deducibles numeral 5, del Decreto 10-2012, Ley de Actualización Tributaria. Expresa que “Tanto el aguinaldo como la bonificación anual para los trabajadores del sector privado y público (bono 14), serán deducibles hasta el cien por ciento (100%) del salario mensual, salvo lo establecido en los pactos colectivos de condiciones de trabajo debidamente aprobados por la autoridad competente, de conformidad con el Código de Trabajo».

READ MORE

¿Sabías que las rentas provenientes de loterías, rifas, sorteos, bingos o por eventos similares, constituyen rentas de capital?

Decreto Número 10-2012 “Ley de Actualización Tributaria”

Artículo 84. Campo de aplicación. Las rentas gravadas de conformidad con el artículo anterior se clasifican en:

1.    Rentas provenientes de loterías, rifas, sorteos, bingos o eventos similares.

Constituyen rentas de capital, las provenientes de premios de loterías, rifas, sorteos, bingos o por eventos similares. En el caso de premios que no sean en efectivo el impuesto se aplica sobre el valor de libre competencia del derecho o del bien objeto del premio.

READ MORE

¿Sabías que las rentas de capital se clasifican en rentas de capital inmobiliario y rentas de capital mobiliario?

Decreto Número 10-2012 “Ley de Actualización Tributaria”

Artículo 84. Campo de aplicación. Las rentas gravadas de conformidad con el artículo anterior se clasifican en:

1.    Rentas del capital inmobiliario.

a.     Constituyen rentas del capital inmobiliario las provenientes del arrendamiento, subarrendamiento, así como de la constitución o cesión de derechos o facultades de uso o goce de bienes inmuebles, siempre que su giro habitual no sea comerciar con dichos bienes o derechos.

2.    Rentas del capital mobiliario.

a.     Constituyen rentas del capital mobiliario:

b.     Los intereses y las rentas en dinero o en especie provenientes de créditos de cualquier naturaleza, con o sin cláusula de participación en las utilidades del deudor.

c.     Las rentas obtenidas por el arrendamiento, subarrendamiento, así como por la constitución o cesión de derechos de uso o goce, cualquiera sea su denominación o naturaleza, de bienes muebles tangibles y de bienes intangibles tales como derechos de llave, regalías, derechos de autor y similares.

d.     Las rentas vitalicias o temporales originadas en la inversión de capitales, las rentas de capital originadas en donaciones condicionadas y las rentas derivadas de contratos de seguros, salvo cuando el contribuyente deban tributar como rentas del trabajo.

e.     La distribución de dividendos, ganancias y utilidades, independientemente de la denominación o contabilización que se le dé.

READ MORE

¿Sabías que la copia de la factura especial sirve como constancia de retención de ISR, al vendedor de bienes o del prestador de servicios?

Decreto Número 10-2012 “Ley de Actualización Tributaria”

Artículo 16. Facturas especiales. Las personas individuales o jurídicas que lleven contabilidad completa de acuerdo al Código de Comercio, los exportadores de productos agropecuarios, artesanales y productos reciclados, y a quienes la Administración Tributaria autorice, cuando emitan facturas especiales por cuenta del vendedor de bienes o del prestador de servicios de acuerdo con la Ley del Impuesto al Valor Agregado, deberán retener con carácter de pago definitivo el Impuesto Sobre la Renta, aplicando el tipo impositivo del Régimen Opcional Simplificado Sobre Ingresos de Actividades Lucrativas, sin incluir el Impuesto al Valor Agregado.

En cada factura especial que los contribuyentes a los que se refiere el primer párrafo de este artículo emitan por cuenta del vendedor de bienes, o el prestador de servicios, deberán consignar el monto del impuesto retenido. La copia de dicha factura especial servirá como constancia de retención del Impuesto Sobre la Renta, la cual entregarán al vendedor de bienes o prestador de servicios.

Los contribuyentes, por los medios que la Administración Tributaria ponga a su disposición, deben presentar y enterar el impuesto retenido con la declaración jurada de retenciones, debiendo acompañar a la misma un anexo en el cual se especifique el nombre y apellido completos, domicilio fiscal y Número de Identificación Tributaria o número de identificación personal de cada una de las personas a las que le emitió la factura especial, el concepto de la misma, la renta acreditada o pagada y el monto de la retención, dentro de los primeros diez (10) días del mes siguiente al que corresponda el pago de las remuneraciones.

READ MORE

¿Sabías que las personas individuales o jurídicas, cuando emitan facturas especiales por cuenta del vendedor de bienes o prestador de servicios deberán de retener y pagar ISR?

Decreto Número 10-2012 “Ley de Actualización Tributaria”

Artículo 16. Facturas especiales. Las personas individuales o jurídicas que lleven contabilidad completa de acuerdo al Código de Comercio, los exportadores de productos agropecuarios, artesanales y productos reciclados, y a quienes la Administración Tributaria autorice, cuando emitan facturas especiales por cuenta del vendedor de bienes o del prestador de servicios de acuerdo con la Ley del Impuesto al Valor Agregado, deberán retener con carácter de pago definitivo el Impuesto Sobre la Renta, aplicando el tipo impositivo del Régimen Opcional Simplificado Sobre Ingresos de Actividades Lucrativas, sin incluir el Impuesto al Valor Agregado.

En cada factura especial que los contribuyentes a los que se refiere el primer párrafo de este artículo emitan por cuenta del vendedor de bienes, o el prestador de servicios, deberán consignar el monto del impuesto retenido. La copia de dicha factura especial servirá como constancia de retención del Impuesto Sobre la Renta, la cual entregarán al vendedor de bienes o prestador de servicios.

Los contribuyentes, por los medios que la Administración Tributaria ponga a su disposición, deben presentar y enterar el impuesto retenido con la declaración jurada de retenciones, debiendo acompañar a la misma un anexo en el cual se especifique el nombre y apellido completos, domicilio fiscal y Número de Identificación Tributaria o número de identificación personal de cada una de las personas a las que le emitió la factura especial, el concepto de la misma, la renta acreditada o pagada y el monto de la retención, dentro de los primeros diez (10) días del mes siguiente al que corresponda el pago de las remuneraciones.

READ MORE

¿Sabes en qué casos no procede efectuar una retención de Impuesto Sobre la Renta?

Acuerdo Gubernativo Número 213-2013 “Reglamento del Libro I de la Ley de Actualización Tributaria, Decreto Número 10-2012 del Congreso de La República de Guatemala, que Establece el Impuesto Sobre la Renta”

Artículo 34. Casos en los que no procede la retención. Los agentes de retención a los que se refiere el artículo 47 de la Ley no deberán realizar la retención que establece la Ley, en los casos siguientes:

1.     A los contribuyentes inscritos en el Régimen Sobre las Utilidades de Actividades Lucrativas, quienes para tales efectos consignarán en sus facturas la frase «Sujeto a Pagos Trimestrales», conforme lo que al respecto establece el artículo 42 de la Ley.

2.     Cuando la renta se encuentre exenta conforme a lo establecido en la legislación vigente. En tales casos, el fundamento legal de la exención, deberá consignarlo su emisor en la factura correspondiente.

Cuando el contribuyente tenga la calidad de Pequeño Contribuyente y así lo haga constar en la factura respectiva, el agente de retención deberá proceder conforme lo establece el artículo 48 de la Ley del Impuesto al Valor Agregado.

Decreto Número 10-2012 “Ley de Actualización Tributaria”

Artículo 47. Agentes de retención. Actúan como agentes de retención de las rentas gravadas por esta sección, los siguientes:

1.     Las personas que lleven contabilidad completa de acuerdo con lo establecido en este libro, el Código de Comercio y otras leyes.

2.     Los organismos del Estado y sus entidades descentralizadas, autónomas, las municipalidades y sus empresas.

3.     Las asociaciones, fundaciones, partidos políticos, sindicatos, iglesias, colegios, universidades, cooperativas, colegios profesionales y otros entes.

4.     Los fideicomisos, contratos en participación, copropiedades, comunidades de bienes, sociedades irregulares, sociedades de hecho, encargo de confianza, gestión de negocios, patrimonios hereditarios indivisos, sucursales, agencias o establecimientos permanentes de empresas o personas extranjeras que operan en el país y las demás unidades productivas o económicas que dispongan de patrimonio y generen rentas afectas.

READ MORE
Iniciar Chat
Follow by Email
Facebook
LinkedIn
Instagram